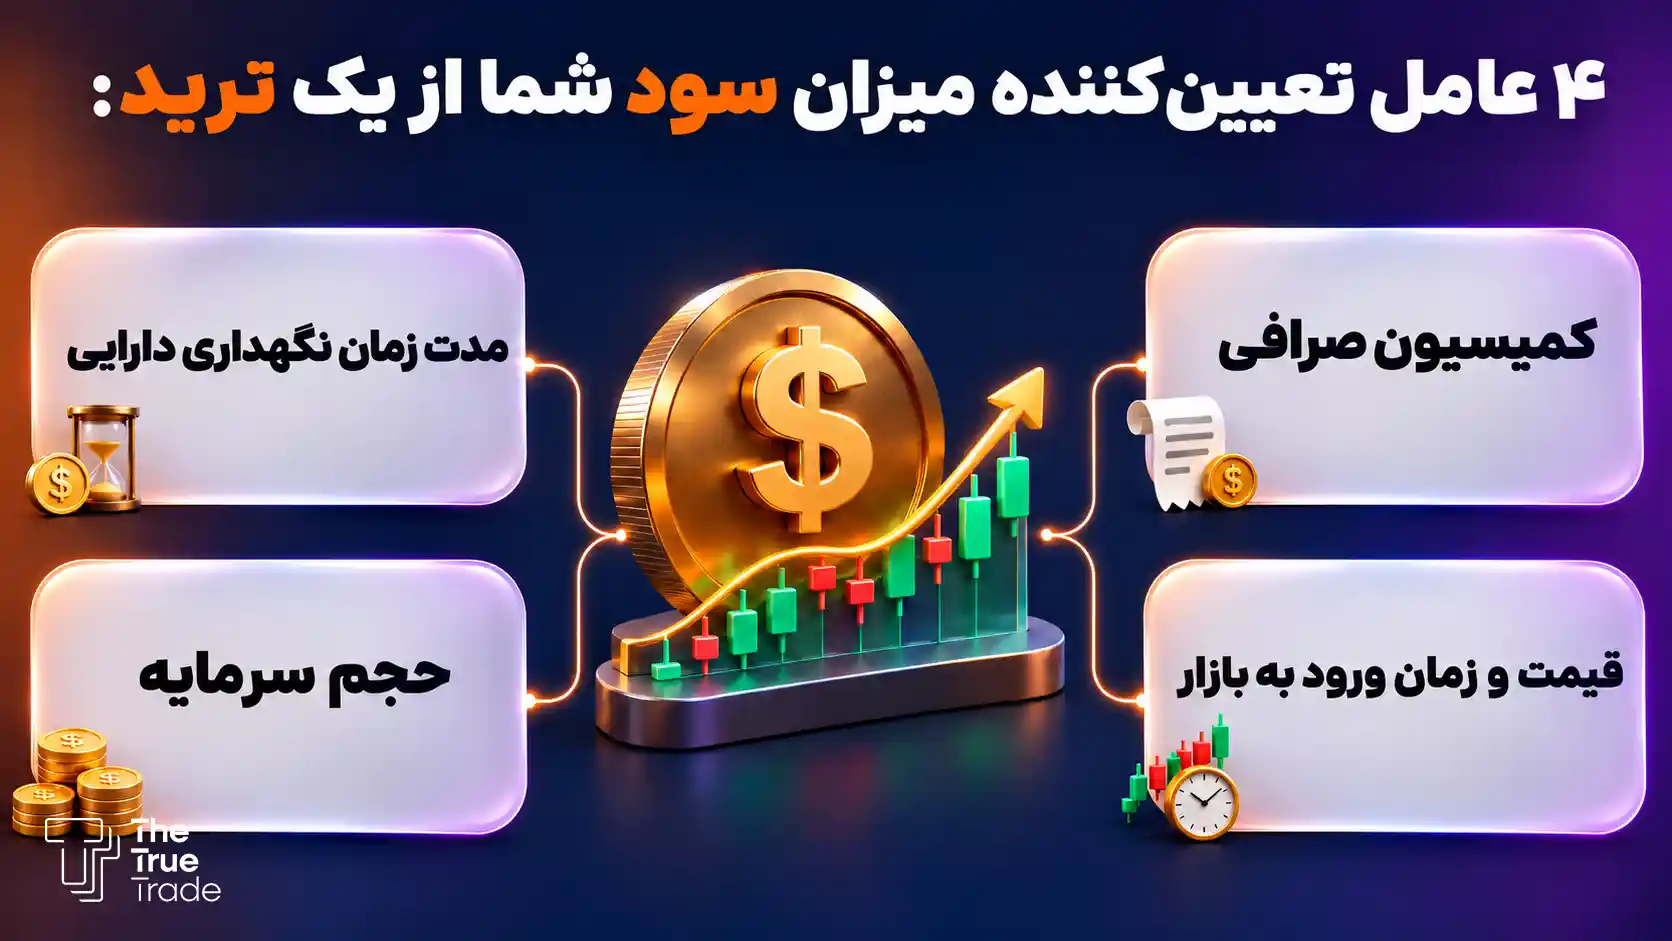
سود واقعی در سرمایهگذاری ارز دیجیتال زمانی محقق میشود که دارایی را بفروشید و بعد از کسر کمیسیون باز و بسته شدن معامله، اسپرد (Spread) و سایر هزینهها، مبلغی بیشتر از سرمایه اولیه در دست داشته باشید. درواقع عدد سبزی که روی نمودار یا در پنل صرافی میبینید تا قبل از فروش فقط سود روی کاغذ است و در بازار پرنوسان ممکن است تا فردا کاملاً عوض شود. چهار عامل تعیین میکنند این سود کی و چقدر واقعی شود: کمیسیون صرافی (هم هنگام باز کردن و هم هنگام بستن معامله)، مدت زمان نگهداری دارایی، قیمت و زمان ورود به بازار و حجم سرمایه. در ادامه این نوشته از د ترو ترید، هر چهار عامل را با آمار تازه بیتکوین و مثال عددی بررسی میکنیم. اگر تجربهای از محاسبه سود و ضرر واقعی دارید، در بخش نظرات بنویسید تا سایر کاربران هم از آن بهره ببرند.
سود واقعی ترید چیست و چرا با سود روی نمودار فرق دارد؟
سود در بازار ارز دیجیتال دو شکل دارد. سود محققنشده (Unrealized Profit) همان افزایش ارزش داراییای است که هنوز نفروختهاید. سود محققشده (Realized Profit) مبلغی است که بعد از فروش و کسر تمام هزینهها واقعاً به حساب شما برمیگردد.
فاصله این دو عدد را اغلب دستکم میگیرند. فرض کنید ارزی را خریدهاید و نمودار ۵ درصد رشد نشان میدهد. این ۵ درصد قیمت بازار است، نه سودی که در جیب شما میماند. بخشی از آن پیش از فروش خرج کمیسیون و اسپرد شده و بخشی هم هنگام فروش از آن کم میشود.
۱- کارمزد باز و بسته شدن معامله
کمیسیون صرافی دو بار گرفته میشود. نکتهای که بسیاری از کاربران تازهوارد نمیدانند این است که صرافی برای هر ترید دو بار کمیسیون میگیرد: یکبار هنگام باز کردن معامله (خرید) و یکبار هنگام بستن آن (فروش). این کمیسیون مستقل از سود و زیان است، یعنی حتی اگر معامله را با ضرر ببندید هم دو بار کمیسیون پرداخت میکنید. برای روشن شدن موضوع یک مثال فرضی میزنیم. فرض کنید کمیسیون صرافی ۰٫۲۵ درصد در هر معامله است. این عدد فقط برای محاسبه است و باید نرخ صرافی خودتان را از صفحه کارمزدها بخوانید.
| مرحله | محاسبه | نتیجه (تومان) |
| خرید با ۱۰۰ میلیون | کمیسیون ورود ۰٫۲۵٪ | ۲۵۰,۰۰۰ |
| ارزش دارایی بعد از خرید | ۱۰۰ میلیون منهای کمیسیون | ۹۹,۷۵۰,۰۰۰ |
| رشد قیمت ۵٪ | ارزش جدید دارایی | ۱۰۴,۷۳۷,۵۰۰ |
| فروش | کمیسیون خروج ۰٫۲۵٪ | ۲۶۱,۸۴۴ |
| سود خالص | دریافتی نهایی منهای سرمایه | ۴,۴۷۵,۶۵۶ |
قیمت ۵ درصد بالا رفته، اما سود خالص حدود ۴٫۴۸ درصد شده است و نزدیک ۵۱۲ هزار تومان به کمیسیون رفته. در این مثال، قیمت باید دستکم حدود نیم درصد بالا برود تا فقط به نقطه سر به سر (Break-even) برسید. معاملهگری که دهها بار در ماه وارد و خارج میشود، این هزینه را دهها بار پرداخت میکند. در معاملات آتی (Futures) هم معمولاً کمیسیون از کل حجم پوزیشن حساب میشود، نه فقط از مارجین (Margin). با اهرم بالا، این هزینه نسبت به سرمایه واقعی شما بزرگتر میشود. علاوه بر آن، هزینه تأمین مالی (Funding Fee) هم اضافه میشود.
2- اسپرد هزینهای که در صورتحساب دیده نمیشود
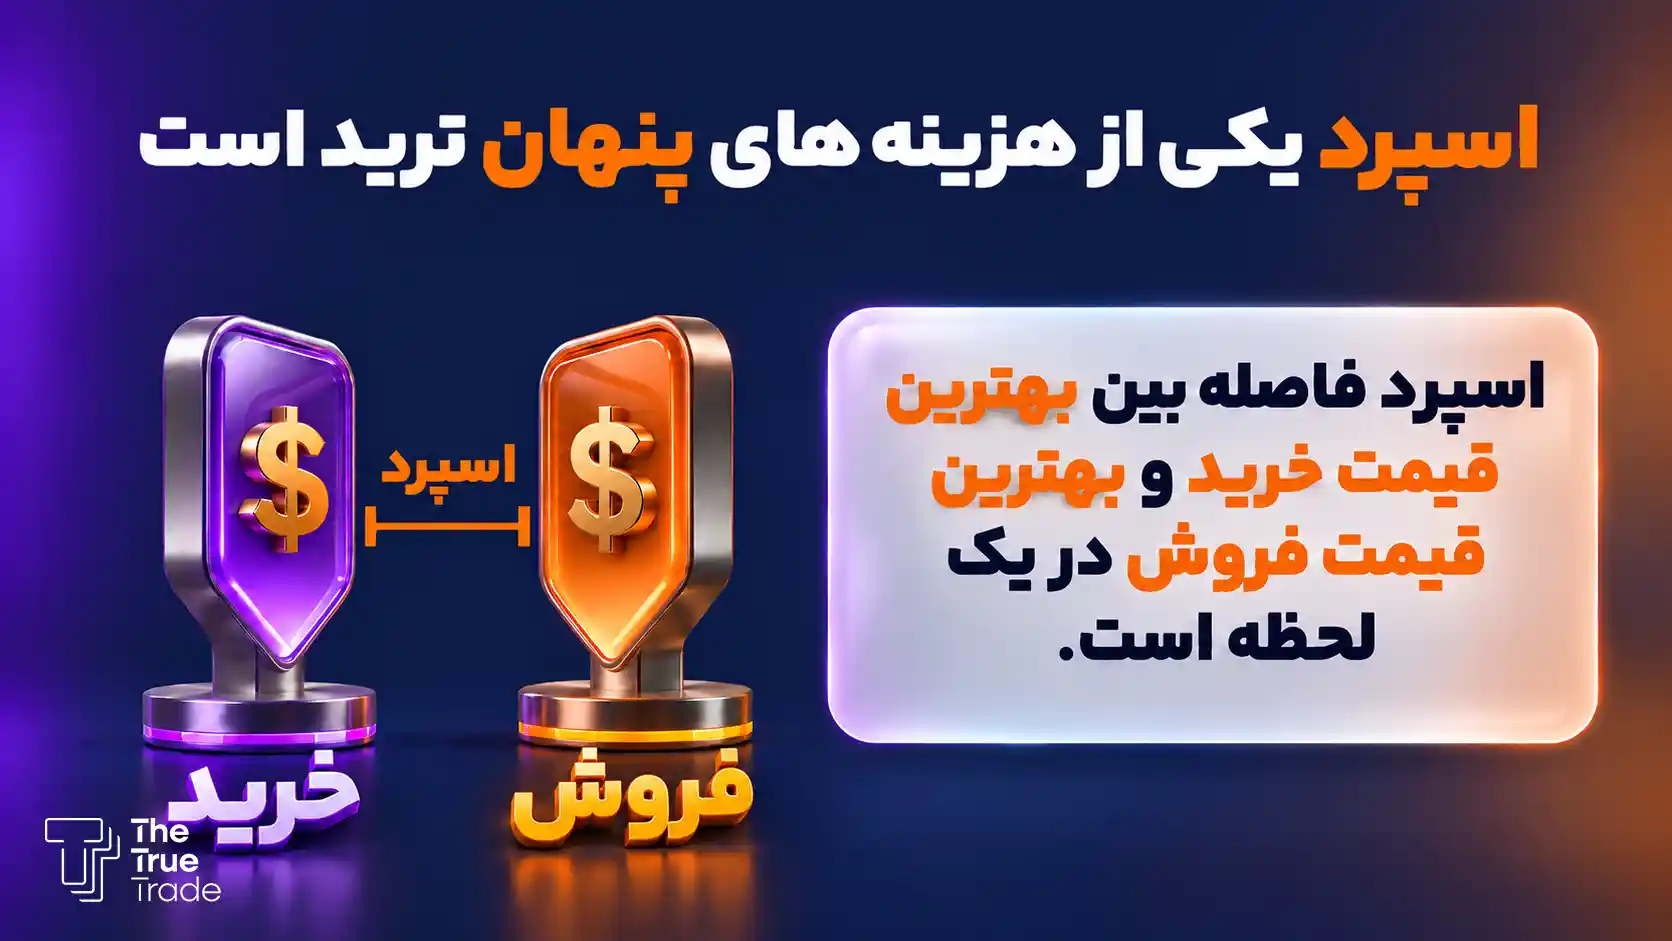
علاوه بر کمیسیون، اسپرد هم از سود شما در یک ترید کم میکند. اسپرد فاصله بین بهترین قیمت خرید و بهترین قیمت فروش در یک لحظه است. اگر ارزی را به قیمت ۱۰۰ واحد بخرید، ممکن است همان لحظه قیمت فروش آن ۹۸ واحد باشد و همین فاصله باعث شود بلافاصله بعد از خرید وارد ضرر شوید. این ضرر ظاهری بدون هیچ حرکتی در بازار اتفاق میافتد و فقط به ساختار قیمتگذاری برمیگردد.

3- مدت زمان هولد سرمایه
هرچه مدت نگهداری کوتاهتر باشد، سود با نوسان و هزینههای تکراری بیشتر درگیر میشود. تحلیل Bitwise روی دادههای بیتکوین از ۲۰۱۰ تا فوریه ۲۰۲۶ نشان میدهد احتمال تاریخی زیان با نگهداری سهساله به ۰٫۷٪ میرسد.
| مدت نگهداری بیتکوین | احتمال تاریخی زیان |
| در همان روز | ۴۷٫۱٪ |
| یک هفته | ۴۴٫۷٪ |
| یک ماه | ۴۳٫۲٪ |
| یک سال | ۲۴٫۳٪ |
| سه سال | ۰٫۷٪ |
| پنج سال | ۰٫۲٪ |
| ده سال | ۰٪ |
این اعداد از مطالعه Bitwise آمدهاند. تفاوت بین یکساله و سهساله چشمگیر است، اما یک ظرافت مهم دارد: کسی که نزدیک سقف ۲۰۱۷ خرید، بعد از دو سال حدود ۴۸٫۶٪ زیان داشت و بعد از سه سال حدود ۱۰۸٫۷٪ سود. خریدار نزدیک سقف ۲۰۲۱ هم بعد از دو سال ۴۳٫۵٪ زیان داشت، ولی در سال سوم ۱۴٫۵٪ سود ثبت کرد. یعنی «صبر» وقتی جواب میدهد که واقعاً سه سال دوام بیاورید، نه دو سال.
وضعیت فعلی بازار هم همین را نشان میدهد. در فوریه ۲۰۲۶ قیمت بیتکوین حدود ۵۰٪ از سقف اکتبر ۲۰۲۵ پایینتر بود و نزدیک ۶۵ هزار دلار معامله میشد. در همان زمان خریدارانی که تا یک سال قبل وارد شده بودند، حدود ۳۵٪ زیان محققنشده داشتند. نتیجه عملی این بخش این است که خروج از ترید را از قبل برنامهریزی کنید.
4- قیمت و زمان ورود؛ خرید در سقف یا کف؟
فرض کنید دو سرمایهگذار با افق زمانی یکسان ترید می کنند در این حالت ممکن است هر یک نتیجهای کاملاً متفاوت بگیرند، فقط چون در قیمتهای متفاوتی وارد شدهاند. در دادههای Cointelegraph، خرید نزدیک کف ۲۰۱۹ بعد از دو سال حدود ۸۷۱٪ و بعد از سه سال حدود ۱۰۲۸٪ بازده داشت. این در مقابل خریدارانی بود که نزدیک سقف وارد شدند و دو سال زیان دیدند.
زمان خرید در طول روز هم بیاثر نیست. در بازار ایران نقدشوندگی (Liquidity) و عمق سفارشها در ساعتهای مختلف شبانهروز یکسان نیست؛ به همین دلیل انتخاب بهترین ساعت خرید ارز دیجیتال در ایران میتواند اسپرد و لغزش قیمتی (Slippage) را کم کند. این تفاوت شاید برای یک خرید کوچک ناچیز باشد، اما در معاملات پرتکرار یا با حجم بالا جمع میشود.
حجم اولیه سرمایه برای ترید
کمیسیون و اسپرد درصدی هستند، اما بعضی هزینهها ثابتاند. مثلاً کارمزد برداشت از شبکه ممکن است مبلغ ثابتی باشد. فرض کنید این کارمزد ۱ دلار است (عدد فرضی). برای سرمایه ۵۰ دلاری حدود ۲ درصد از دارایی را میبرد، اما برای سرمایه ۵,۰۰۰ دلاری فقط ۰٫۰۲ درصد. یعنی هرچه سرمایه کوچکتر باشد، هزینههای ثابت سهم بزرگتری از سود را میخورند.
با سرمایه کم، دو خطای رایج هم وجود دارد. اول، جبران کمبود سرمایه با اهرم بالا که کمیسیون و ریسک تصفیه (Liquidation) را چند برابر میکند. دوم، رفتن سراغ ارزهای ناشناخته با وعده رشد سریع. چنین ارزهایی معمولاً اسپرد بیشتری دارند و خروج از آنها سختتر است. بخش مهمی از پاسخ به این سؤال که با سرمایه کم ارز دیجیتال چی بخریم به همین نسبت هزینهها برمیگردد: ارزی که نقدشوندگی بالا و اسپرد کم دارد، سود کوچک شما را کمتر میبلعد. در سرمایه کم، هدف اصلی باید حفظ سرمایه و یادگیری باشد، نه رسیدن به سود بزرگ در مدت کوتاه.
سود ترید در معاملات اسپات و فیوچر چه فرقی دارد؟
میزان سود ترید در اسپات بیشتر است یا در فیوچر؟ اصلا این دو چه فرقی دارند؟ در معاملات اسپات (Spot) شما خود دارایی را میخرید و مالکش میشوید. سود معمولاً از صعود قیمت میآید و بدترین حالت، از دست رفتن همان سرمایهای است که وارد کردهاید. در معاملات فیوچر (Futures) شما دارایی نمیخرید، بلکه قراردادی باز میکنید که روی تغییر قیمت شرط میبندد. به همین دلیل هم با صعود و هم با نزول (پوزیشن Short) میتوانید سود کنید و میتوانید با اهرم (Leverage) پوزیشنی بزرگتر از سرمایه خودتان باز کنید.
اهرم هم سود را بزرگ میکند و هم ضرر و هم کمیسیون را. برای فهم بهتر، یک مثال فرضی میزنیم. فرض کنید در اسپات کمیسیون ۰٫۱٪ و در فیوچر ۰٫۰۵٪ در هر طرف باشد (اعداد فقط برای محاسبهاند و نرخ واقعی را از صرافی خودتان بخوانید) و قیمت ۵٪ بالا برود:
| معیار | اسپات (۱,۰۰۰ دلار) | فیوچر (۱,۰۰۰ دلار مارجین، اهرم ۱۰) |
| اندازه معامله | ۱,۰۰۰ دلار | ۱۰,۰۰۰ دلار |
| سود ناخالص | ۵۰ دلار | ۵۰۰ دلار |
| کمیسیون باز و بسته شدن | حدود ۲ دلار | حدود ۱۰٫۲۵ دلار |
| سود خالص (تقریبی) | حدود ۴۸ دلار | حدود ۴۹۰ دلار |
| اگر قیمت ۱۰٪ پایین بیاید | حدود ۱۰۰ دلار ضرر | تقریباً کل مارجین از دست میرود |
در این مثال سود فیوچر ده برابر شد، اما همان حرکت معکوس، پوزیشن را در معرض تصفیه (Liquidation) قرار میدهد. در فیوچر علاوه بر کمیسیون، معمولاً هزینه تأمین مالی (Funding Fee) هم بهصورت دورهای پرداخت میشود که با نگهداری طولانیتر پوزیشن، سود خالص را کم میکند. به همین دلیل نگهداری بلندمدت و تحلیل افق ۳ ساله، که در بخش ۲ گفتیم، بیشتر به اسپات مربوط است و فیوچر ابزار کوتاهمدت و پرریسک است.
سود ترید در صرافی متمرکز و غیرمتمرکز چه تفاوتی دارد؟
صرافی متمرکز (CEX) یک شرکت واسطه است و سفارشهای شما در دفتر سفارش (Order Book) خود صرافی ثبت میشود، کمیسیون معمولاً بهصورت درصدی از معامله است و داراییتان در کیف پول صرافی نگهداری میشود. در مقابل، صرافی غیرمتمرکز (DEX) بدون واسطه و با قرارداد هوشمند (Smart Contract) کار میکند و داراییها در کیف پول شخصی خودتان میماند.
این تفاوتها روی سود واقعی اثر مستقیم دارند:
- ساختار هزینه: در CEX هزینه اصلی کمیسیون معامله و اسپرد است. در DEX علاوه بر کارمزد استخر نقدینگی، باید کارمزد شبکه (Gas Fee) را هم برای هر تراکنش بپردازید. این کارمزد بسته به شبکه و شلوغی آن فرق میکند و در مبالغ کم، سهم بزرگی از سود را میبرد.
- لغزش قیمتی: در ارزهای کمحجم روی DEX، لغزش قیمتی (Slippage) میتواند بیشتر از CEX باشد و قیمت اجرای سفارش با قیمتی که میدیدید فاصله بگیرد.
- ریسک نگهداری دارایی: در CEX ریسک اصلی، دارایی نگهداریشده نزد صرافی است (مثل هک یا توقف برداشت). در DEX این ریسک جای خود را به مسئولیت کامل کاربر و ریسک باگ قرارداد هوشمند یا توکنهای جعلی میدهد.
- سادگی و پشتیبانی: CEX احراز هویت، پشتیبانی و رابط سادهتری دارد. DEX آزادی عمل بیشتری میدهد اما اشتباه کاربر، مثل ارسال به آدرس اشتباه، معمولاً برگشتپذیر نیست.
کلام آخر درباره سود واقعی در سرمایهگذاری ارز دیجیتال
بنابر آنچه که در این نوشته گفتیم سود واقعی در ترید ارز دیجیتال، نتیجه یک محاسبه است، نه عددی که روی نمودار میبینید. کمیسیون دوبار پرداخت میشود (باز و بسته شدن)، اسپرد از همان لحظه خرید اثر میگذارد، افق زمانی احتمال ضرر را تغییر میدهد، قیمت ورود اهمیت دارد و حجم سرمایه تعیین میکند هزینههای ثابت چه سهمی از سود میبرند. پس قبل از هر معامله، نقطه سر به سر خودتان را حساب کنید و مدت نگهداری را از قبل مشخص کنید. در عین حال به یاد داشته باشید که آمار گذشته بیتکوین پیشبینی آینده نیست و هر سرمایهگذاری در این بازار ریسک دارد. شما سود واقعی را معمولاً چه زمانی ثبت میکنید؟ تجربهتان را در بخش نظرات بنویسید.
سوالات متداول درباره سود واقعی ترید
۱. آیا هر سودی که در پنل صرافی میبینم قابل برداشت است؟
خیر. تا زمانی که دارایی را نفروختهاید، آن عدد سود محققنشده است. بعد از فروش هم کمیسیون، کارمزد برداشت و شرایط بونوسها از مبلغ نهایی کم میکنند.
۲. قیمت باید حداقل چقدر بالا برود تا ضرر نکنم؟
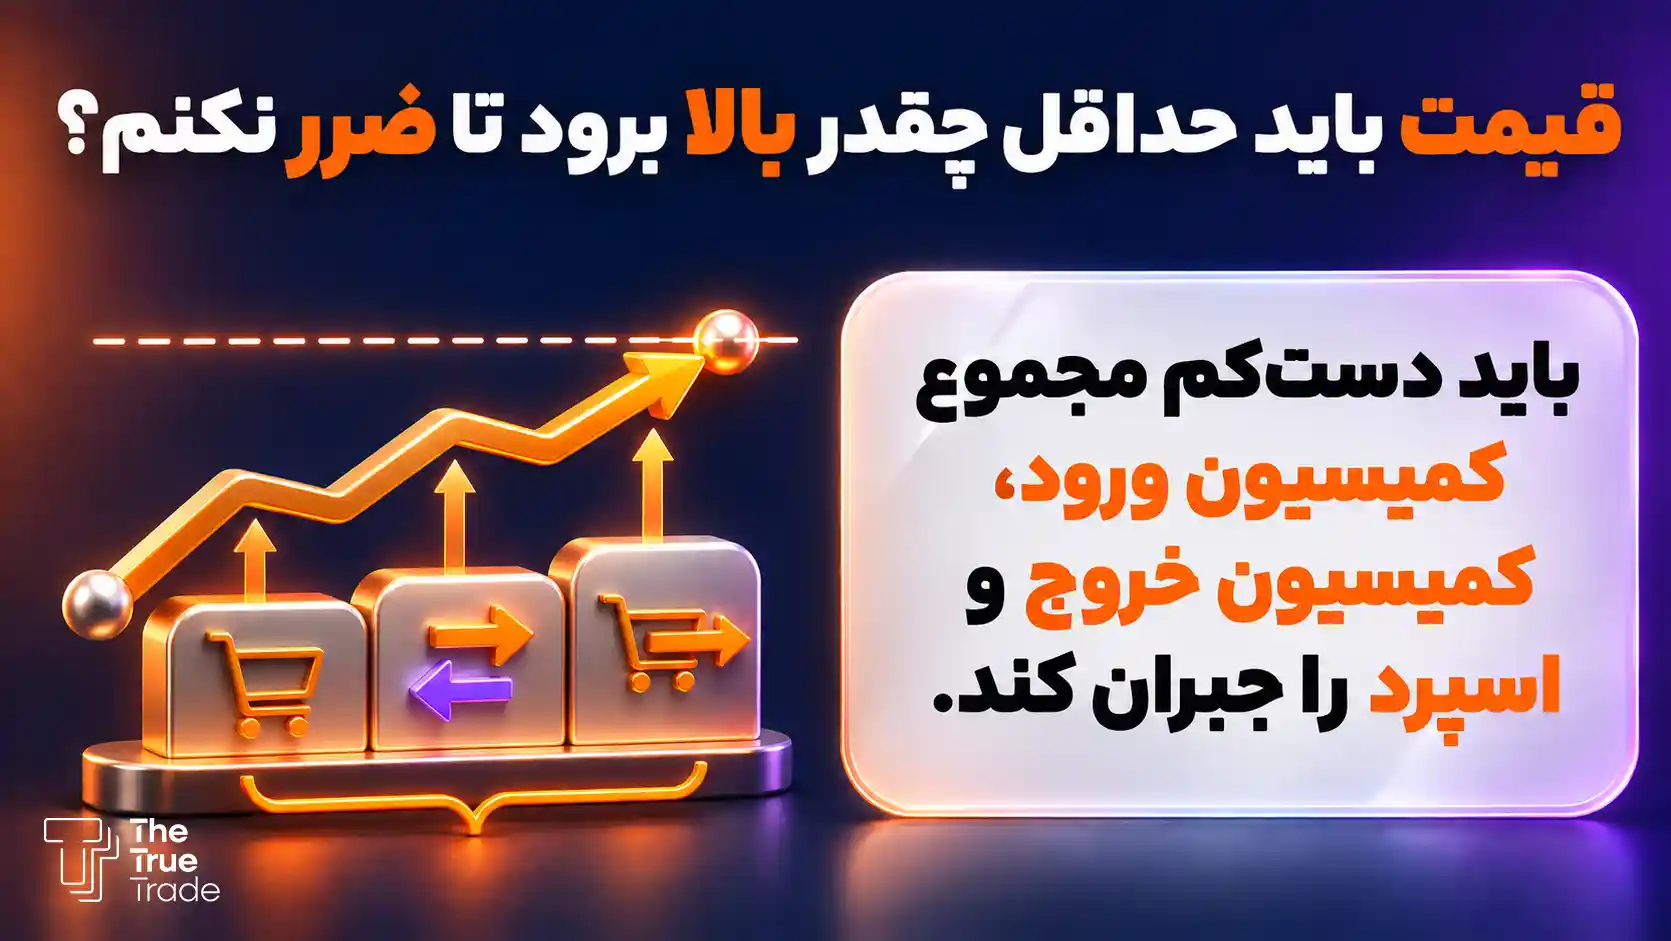
باید دستکم مجموع کمیسیون ورود، کمیسیون خروج و اسپرد را جبران کند. در مثال این مقاله با کمیسیون ۰٫۲۵٪ در هر طرف، حدود ۰٫۵٪ رشد برای سر به سر شدن لازم بود. عدد دقیق شما به نرخ صرافیتان بستگی دارد.
۳. آیا نگهداری سهساله سود را تضمین میکند؟
خیر. آمار ۰٫۷٪ احتمال زیان مربوط به بیتکوین و دادههای گذشته است و درباره ارزهای دیگر لزوماً صدق نمیکند. فقط نشان میدهد بازههای بلندتر تاریخی ریسک کمتری داشتهاند.
۴. کمیسیون در معاملات اسپات و آتی یکی است؟
نه. در معاملات اسپات کمیسیون از مبلغ معامله گرفته میشود، اما در آتی معمولاً از کل حجم پوزیشن حساب میشود و هزینه تأمین مالی هم اضافه میشود. نرخ دقیق را از صفحه کارمزدهای صرافی بخوانید.


